Segundo a Organização para a Cooperação e Desenvolvimento Econômico (OCDE, 2005), a Educação Financeira pode ser definida como o processo pelo qual consumidores e/ou investidores financeiros melhoram sua compreensão sobre produtos e conceitos financeiros para desenvolver a capacidade de adquirir as habilidades e a confiança necessárias para se tornarem mais conscientes dos riscos na hora da tomada de decisões.
Educação Financeira no Ensino Fundamental
Formação Cidadã
A Educação Financeira é essencial para preparar os jovens para a vida adulta, promovendo uma formação cidadã mais crítica e consciente diante dos desafios do mundo real.
Conteúdo Aplicável e Conectado
Seu conteúdo dialoga com o cotidiano dos estudantes e está fortemente integrado à Matemática, associando teoria à prática de forma significativa.
Presente na BNCC
A Base Nacional Comum Curricular (BNCC) inclui a Educação Financeira como um tema contemporâneo transversal, presente nos currículos escolares de todo o país.
Foco na Matemática
Embora seja um tema transversal, a Educação Financeira é tratada com destaque na área de Matemática, ajudando a contextualizar conteúdos que costumam gerar ansiedade nos estudantes.
Diferenças entre Matemática Financeira e Educação Financeira
No programa Aprendendo a Lidar com Dinheiro, como educadores(as), vocês terão a oportunidade de trabalhar com os dois conhecimentos de forma integrada.
Educação Financeira
Matemática Financeira
Relacionada ao comportamento financeiro do indivíduo.
Área do conhecimento que utiliza fundamentos matemáticos relacionados ao uso do dinheiro.
Ajuda a desenvolver habilidades para gerenciar finanças pessoais de forma eficaz.
Ajuda a calcular juros, prestações, descontos e entender operações financeiras.
É focada em hábitos, atitudes e estratégias para uma vida financeira saudável.
É focada em fórmulas, cálculos e teorias matemáticas aplicadas a finanças.
Inclui conteúdos como orçamento, poupança, investimento, crédito e planejamento financeiro.
Envolve conceitos como juros simples e compostos, valor presente e futuro, amortização.
Aplicada no dia a dia para tomar decisões financeiras conscientes e responsáveis.
Utilizada para resolver problemas financeiros específicos e tomar decisões baseadas em cálculos.
Considerada um tema transversal na educação, integrando-se com várias disciplinas.
Frequentemente ensinada como parte de disciplinas de Matemática.
Promove a conscientização financeira e a habilidade de planejar para o futuro.
Melhora a capacidade de realizar cálculos financeiros precisos.
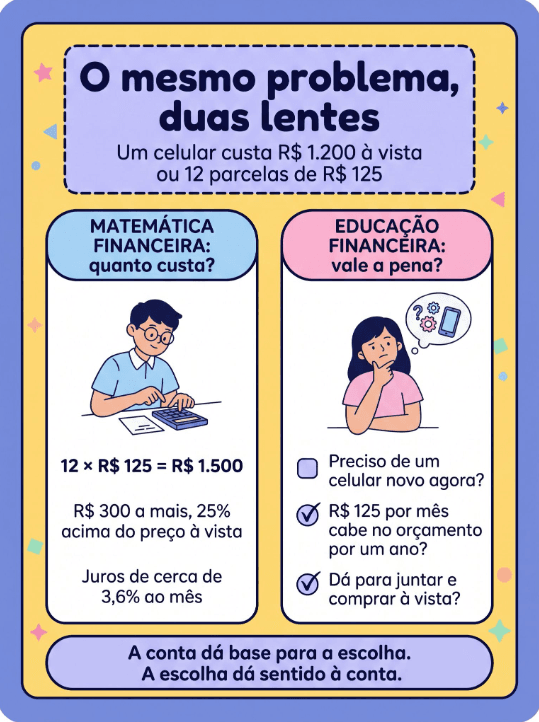
O mesmo problema, duas lentes
A compra de um celular pode ser analisada de formas complementares.
Matemática financeira e educação financeira andam juntas, mas não são a mesma coisa. A matemática financeira dá as ferramentas de cálculo: porcentagem, juros, parcelas, comparação de valores. A educação financeira usa essas ferramentas para decidir, olhando para objetivos, orçamento, contexto e consequências.
Um exemplo: um celular custa R$ 1.200 à vista ou 12 parcelas de R$ 125. Pela lente da matemática financeira, o estudante calcula que 12 × R$ 125 dá R$ 1.500. Isso é R$ 300 a mais, 25% acima do preço à vista, com juros embutidos de cerca de 3,6% ao mês.
Pela lente da educação financeira, as perguntas mudam. Preciso de um celular novo agora? R$ 125 por mês cabe no orçamento da família por um ano, junto com as outras contas? O que deixo de fazer com esses R$ 300? Vale juntar e comprar à vista? Quem está me incentivando a comprar agora, e por quê?
Matemática Financeira
Calcula o custo da compra
À vista: R$ 1.200 | 12 parcelas de R$ 125
12 × R$ 125 = R$ 1.500
R$ 300 a mais, 25% acima do preço à vista
Juros embutidos de cerca de 3,6% ao mês
Pergunta-chave
Quanto será pago ao final?
O cálculo revela o valor total das parcelas.
Educação Financeira
Ajuda a avaliar e decidir
Considera a vida financeira como um todo
Cabe no orçamento?
Perguntas para decidir
- •É necessário agora?
- •As parcelas cabem no orçamento?
- •Há opção mais econômica?
A conta dá base para a escolha. A escolha dá sentido à conta.
A conta sozinha não decide a compra, e a decisão sem a conta fica no escuro. Por isso, nos materiais da BEĨ, as duas lentes aparecem juntas: o cálculo dá base para a escolha, e a escolha dá sentido ao cálculo.
Infográfico
Onde este tema aparece na BNCC?
Veja algumas habilidades de Matemática relacionadas à Educação Financeira, desenvolvidas progressivamente do 1º ao 9º ano.
- 1ºEF01MA19
Sistema monetário
Reconhecer e relacionar valores de moedas e cédulas do sistema monetário brasileiro em situações simples do cotidiano.
- 2ºEF02MA20
Sistema monetário
Estabelecer equivalência de valores entre moedas e cédulas do sistema monetário brasileiro para resolver situações cotidianas.
- 3ºEF03MA24
Sistema monetário
Resolver e elaborar problemas envolvendo comparação e equivalência de valores monetários em situações de compra, venda e troca.
- 4ºEF04MA25
Dinheiro, compra, venda e desconto
Resolver e elaborar problemas envolvendo situações de compra e venda e formas de pagamento, incluindo troco e desconto.
- 5ºEF05MA06
Porcentagem e educação financeira
Calcular porcentagens como 10%, 25%, 50%, 75% e 100%, inclusive em contextos de educação financeira.
- 6ºEF06MA13
Porcentagem
Resolver e elaborar problemas envolvendo porcentagens, com base na proporcionalidade, em contextos de educação financeira.
- 7ºEF07MA02
Porcentagem e acréscimos/descontos
Resolver e elaborar problemas que envolvam porcentagens, utilizando estratégias diversas.
- 8ºEF08MA04
Porcentagem e situações financeiras
Resolver e elaborar problemas, envolvendo cálculo de porcentagens, incluindo o uso de tecnologias digitais.
- 9ºEF09MA05
Percentuais sucessivos e educação financeira
Resolver e elaborar problemas envolvendo percentuais sucessivos e determinação de taxas percentuais, no contexto da educação financeira.
Isso é particularmente interessante porque o tema financeiro não trabalha apenas dinheiro e porcentagem. O estudante também precisa ler, interpretar e comparar informações apresentadas em tabelas e gráficos.
Podemos apresentar, por exemplo:
| Ano | Habilidade relacionada |
|---|---|
| 1ºano | EF01MA21 Ler dados expressos em tabelas e gráficos de colunas simples. |
| 2ºano | EF02MA22 Comparar informações apresentadas em tabelas e gráficos. |
| 3ºano | EF03MA27 Ler, interpretar e comparar dados apresentados em tabelas e gráficos. |
| 4ºano | EF04MA27 Analisar dados apresentados em tabelas e gráficos. |
| 5ºano | EF05MA24 Interpretar dados estatísticos apresentados em textos, tabelas e gráficos. |
| 6ºano | EF06MA31 Identificar e interpretar informações apresentadas em diferentes tipos de gráficos. |
| 7ºano | EF07MA37 Identificar as variáveis e suas frequências e os elementos constitutivos (título, eixos, legendas, fontes e datas) em diferentes tipos de gráfico. |
| 8ºano | EF08MA23 Avaliar informações apresentadas em diferentes tipos de gráficos. |
| 9ºano | EF09MA22 Escolher e construir o gráfico mais adequado para representar um conjunto de dados. |
Educação financeira também é compreender o contexto
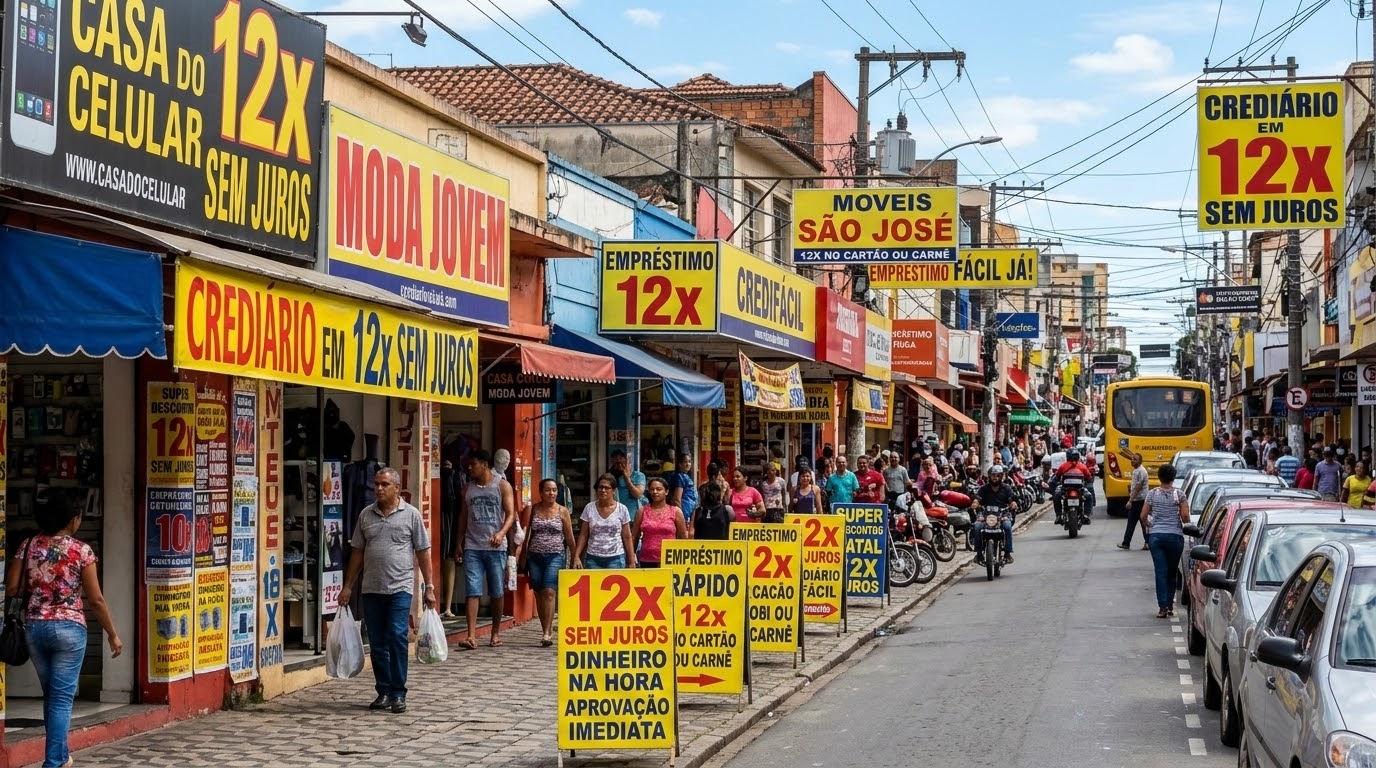
Educação financeira não deve ser entendida como uma responsabilização individual pela pobreza ou pelo endividamento. As escolhas de cada um importam, mas elas acontecem dentro de contextos concretos, marcados por renda, custo de vida, acesso ao crédito, taxas de juros, inflação, publicidade, consumo por impulso e novas formas de risco financeiro, como as apostas on-line.
Condições que atravessam as escolhas
A proposta da BEĨ Educação busca desenvolver não apenas conhecimentos para tomar decisões mais conscientes, mas também a capacidade de ler criticamente as condições que influenciam essas decisões.
Educação financeira é aprender a fazer escolhas possíveis e responsáveis, ao mesmo tempo em que se compreende que nem todas as situações financeiras são resultado exclusivamente de escolhas individuais.
Glossário
Alguns dos termos que são apresentados nos livros da coleção Aprendendo a Lidar com Dinheiro.
- Orçamento
- O registro de quanto entra e quanto sai de dinheiro num período, geralmente o mês. Serve para planejar antes de gastar, e não só para anotar depois.
- Receita e despesa
- Receita é o dinheiro que entra (salário, mesada, venda). Despesa é o que sai. A despesa fixa se repete todo mês, como aluguel e luz. A variável muda, como lazer e roupa.
- Juros
- O preço de usar um dinheiro que não é seu. Quem pega emprestado paga juros, e quem empresta ou investe recebe.
- Juros simples
- Calculados sempre sobre o valor inicial. Se você deve 100 com 10% ao mês, paga 10 de juros todo mês.
- Juros compostos
- Calculados sobre o valor que já inclui os juros anteriores, os "juros sobre juros". É o que faz uma dívida de cartão crescer tão rápido, e também o que faz um investimento render ao longo do tempo.
- Inflação
- O aumento geral dos preços. Com inflação, o mesmo dinheiro compra menos coisa do que comprava antes.
- Poupança e investimento
- Poupar é guardar parte do que entra. Investir é colocar esse dinheiro guardado em algum lugar onde ele rende.
- Reserva de emergência
- Um dinheiro guardado só para imprevisto, como perda de emprego, doença ou conserto. Costuma-se falar em algo entre três e seis meses das despesas da casa.
- Crédito
- Dinheiro emprestado, que vai ter que ser devolvido com juros. Cartão, empréstimo, financiamento e cheque especial são formas de crédito.
- Crédito rotativo
- O que acontece quando a pessoa paga só parte da fatura do cartão. O resto vira dívida com um dos juros mais altos do mercado.
- Parcelamento
- Dividir uma compra em várias vezes. Pode ser com ou sem juros, e o que importa é o valor total pago no fim.
- CET (Custo Efetivo Total)
- Quanto um empréstimo custa de verdade, somando juros, tarifas, seguros e impostos. É o número que deve ser comparado entre uma oferta e outra.
- Endividamento e inadimplência
- Estar endividado é ter contas a pagar no futuro, como parcela ou financiamento. Estar inadimplente é estar com conta atrasada, sem pagar no prazo.
- Consumo consciente
- Comprar pensando se precisa mesmo, quanto aquilo custa no orçamento e qual o impacto da compra, e não só no desejo do momento.
Compreendendo o programa da BEĨ Educação e a Aprendizagem Baseada em Projetos
O Programa de Educação Financeira da BEĨ Educação foi elaborado com o objetivo de levar para a sala de aula a Educação Financeira, ancorada na disciplina de Matemática, por meio de um material acessível, que amparado em problemas reais do dia a dia, pretende despertar e mobilizar a atenção do estudante para lidar de forma responsável com seus recursos ao mesmo tempo que aprende conceitos fundamentais da Matemática.
O programa propõe que os(as) educadores(as) trabalhem os conteúdos do Livro do Estudante por meio da Aprendizagem Baseada em Projetos, realizando atividades de curta duração...
...e de outras metodologias ativas pensadas para desenvolver o protagonismo dos estudantes, bem como potencializar o aprendizado, o desenvolvimento de habilidades e a percepção da importância do tema para suas vidas.